 18 novembro 2026
Lula IV – O dilema do ajuste fiscal e a proposta Lara Resende
A proposta de André Lara Resende de reduzir a taxa básica de juros e reformular a coordenação das políticas fiscal e monetária reacende o debate sobre as causas do endividamento público, enquanto economistas alertam que a fragilidade institucional, a pressão sobre o câmbio e a ausência de controle das despesas podem comprometer a estabilidade econômica
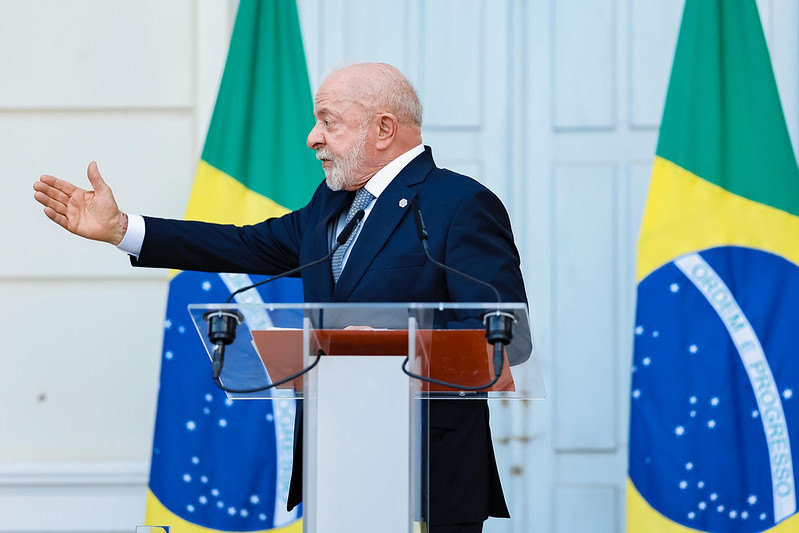
A virada de Lula no segundo turno da eleição presidencial foi um claro sinal de fortalecimento da democracia, das instituições e da soberania nacional, mas não atenuou o grave desequilíbrio da economia. Sua vitória provocou forte reversão de expectativas, pois a maioria dos agentes econômicos contava com a vitória de Flávio Bolsonaro. A consequência imediata foi robusta alta do dólar, vigorosa queda das bolsas e forte pressão para o anúncio de corte de despesas e para redução do elevado endividamento público.
Diante desse quadro e da ameaça de retomada da inflação, os economistas se dividiram. Os ortodoxos seguem o modelo convencional de combate à inflação – redução de despesas, do endividamento e da relação dívida pública/PIB. Para os heterodoxos – inclusive os defensores da proposta de André Lara Resende (ALR) – a principal causa da inflação é a elevada taxa básica de juros fixada pelo Banco Central, que desestimula investimentos produtivos, alimenta aplicações financeiras, e onera a dívida pública.
Este artigo faz breve revisão de dois instrumentos da teoria econômica tradicional – a Teoria Quantitativa da Moeda e a Curva de Phillips. Em seguida, analisa aspectos da Teoria Monetária Moderna (TMM) e o diagnóstico de André Lara Resende Eu Acuso: uma proposta para eliminar os juros absurdos, de setembro de 2026. Reconhece a contribuição inovadora de Lara Resende para análise da relação entre juros, inflação e endividamento. Entretanto, argumenta que, na atual encruzilhada em que se encontra a economia brasileira, e diante da fragilidade institucional do país, sua implementação poderá agravar desequilíbrios, aprofundar a crise que se avizinha e, no limite, produzir estagflação.
Crise da Teoria Econômica e Teoria Monetária Moderna (TMM)
André Lara Resende, juntamente com Persio Arida, elaborou o importante Plano Larida – proposta de estabilização econômica, de 1984 – que diagnosticava a inflação brasileira como essencialmente inercial, ou seja, a inflação de ontem determina a inflação de hoje. Por essa razão, o controle de preços foi descartado, e a solução consistiria na criação de uma nova moeda indexada, que aos poucos substituiria a moeda anterior. Esse diagnóstico serviu de base para a criação posterior da URV e do Plano Real.
‘Assim como teve importante papel no passado, Lara Resende traz hoje valiosa contribuição teórica para o combate à inflação’
Assim como teve importante papel no passado, Lara Resende traz hoje valiosa contribuição teórica para o combate à inflação. Seu trabalho atual surge no momento em que a teoria econômica não consegue explicar fenômenos da economia real, sobretudo após a crise econômica de 2008/2009.
Para enfrentar essa crise, os bancos centrais dos EUA e do Japão praticaram o afrouxamento monetário (Quantitative Easing), que resultou na multiplicação por dez da base monetária. Mas não ocorreu aumento da taxa de inflação, o que contrariou a visão tradicional da Teoria Quantitativa da Moeda (TQM), segundo a qual, aumento da base monetária implica elevação do nível geral de preços.
Além da TQM, outro instrumento tradicional, a Curva de Phillips – uma associação estatística de fundamento keynesiano – perdeu capacidade explicativa. Ela estabelecia relação inversa entre inflação e desemprego. Ora, nos anos 1970, a quadruplicação dos preços do petróleo produziu, ao mesmo tempo, inflação e desemprego -estagflação, o que tornou desacreditada a Curva de Phillips.
Com o descrédito da TQM e da Curva de Phillips, os Bancos Centrais passaram a adotar um novo modelo para orientar suas políticas monetárias – as Metas de Inflação. Segundo esse modelo, quando a taxa de inflação fica acima da Meta de Inflação fixada, o Banco Central eleva a taxa de juros, provoca queda na taxa de crescimento e na taxa de inflação, o que recoloca a economia dentro da meta.
Da mesma forma que o primeiro choque do petróleo de 1973/1974 provocou a estagflação e desacreditou a Curva de Phillips, a crise financeira de 2008/2009 começou a invalidar o modelo das Metas de Inflação. Essa afirmação é criticada por muitos economistas, como Felipe Ohana, porque o regime de Metas de Inflação continua em uso em muitos países desenvolvidos.
A TMM é defendida por diversos economistas, sobretudo nos EUA. Mas muitos de seus pressupostos são objeto de crítica. Algumas afirmações acima são contestadas por Felipe Ohana. O declínio da TQM, por exemplo, perdeu espaço, nos anos 1980, para a Teoria das Expectativas Racionais, que, em seguida, retomou a Teoria da Renda Permanente, de Milton Friedman.
‘A Teoria Monetária Moderna (TMM) surge nesse novo contexto de críticas do modelo de Metas de Inflação’
A Teoria Monetária Moderna (TMM) surge nesse novo contexto de críticas do modelo de Metas de Inflação. Seus pressupostos se assemelham à Proposta de ALR. É preciso notar, como ressalta Ohana, que a base da TMM – a capacidade de o Estado soberano emitir moeda sem risco de desequilíbrio macro – nunca foi testada empiricamente.
“Eu Acuso: uma proposta para eliminar os juros absurdos.”
O artigo de André Lara Resende tem o duplo propósito de esclarecer e convencer. Esclarece ao demonstrar que instrumentos básicos da teoria econômica tradicional – a Teoria Quantitativa da Moeda (TQM) e a Curva de Phillips – perderam capacidade explicativa e funcionalidade. Ao mesmo tempo, procura convencer, ao apresentar dados e interpretações compatíveis com o diagnóstico de que a atual política econômica no Brasil está errada.
Lara Resende inicialmente critica a dominância, na mídia, do tema do “descontrole fiscal”. Revela ainda a seguinte distorção. “Tudo mais deve estar subordinado ao restabelecimento do ‘equilíbrio fiscal’, sem o que uma hecatombe econômico-financeira será inevitável”. Demonstra logo em seguida que sua crítica é mais ampla. “O país gasta mal, aloca recursos de forma irracional, patrimonialista”.
Para contestar a visão predominante da urgência do equilíbrio fiscal, afirma que o déficit primário do Brasil é pequeno, situado “entre os menores do mundo, segundo o FMI”. Apresenta um conjunto de dados relevantes sobre endividamento. Dívida bruta de US$10,9 trilhões (equivalente a 82,5% do PIB), com custo anual de US$ 1,4 trilhão (correspondente a 0,5% do PIB). O aumento da relação dívida/PIB fica evidenciado pela disparidade entre o alto crescimento da dívida bruta (12,7% a.a.) e o baixo crescimento do PIB nominal (7%a.a., sendo menos de 3% em termos reais). A diferença entre os dois indicadores, é 5,7%, e indica o crescimento anual daquela relação dívida/PIB.
‘Lara Resende sintetiza seu argumento central. “O aumento da relação dívida/PIB tem um único motor: a absurda taxa de juros fixada pelo Banco Central”’
A partir desses indicadores, Lara Resende sintetiza seu argumento central. “O aumento da relação dívida/PIB tem um único motor: a absurda taxa de juros fixada pelo Banco Central”. Acrescenta ainda que “a taxa básica [de juros] é o principal determinante do custo da dívida”.
“Desde os anos 1990 a Curva de Phillips tornou-se praticamente horizontal: o trade off entre inflação e desemprego desapareceu”. Na mesma linha, Friedman argumenta que a relação emprego e PIB depende de outras variáveis, o que invalida a associação. Segundo Lara Resende, a perda desse instrumento, levou os bancos centrais a utilizar, como referencial, as expectativas. Ele argumenta ainda que renomados economistas, como John Cochrane, professor de Stanford, sustentam que “a política monetária, se dissociada da política fiscal, é ineficaz e pode ter efeitos perversos, contrários aos pretendidos”.
Com base na análise de Cochrane do chamado “efeito neofisheriano”, Lara Resende afirma que, no longo prazo, a taxa nominal de juros e a inflação estão positivamente relacionados, e não inversamente, como se convencionou acreditar. Entretanto, no curto prazo é possível que taxa de juros e inflação estejam inversamente relacionados. Por essa razão, com certa dose de humor, Lara Resende conclui ser possível que o banqueiro central, ao tentar reduzir a inflação através da redução da taxa de juros, perca o emprego antes de ver a inflação cair.
‘Cochrane revela que a proposta de ALR permite uma folga apenas temporal no ajuste fiscal. Mas esse precisa ser retomado logo em seguida’
É importante ter presente, segundo Ohana, que Cochrane não condena a proposta de Lara Resende, mas deixa muito claro que, se após o choque de juros por ele proposto, não houver um ajuste fiscal que sustente o “feriado” do déficit nominal, tudo cai por terra. Com sua experiência, ele acha que cairá. Esse ponto é importante para o caso brasileiro, porque Cochrane revela que a proposta de ALR permite uma folga apenas temporal no ajuste fiscal. Mas esse precisa ser retomado logo em seguida.
A seção intitulada A importância da credibilidade institucional, revela uma observação crucial para Cochrane, “déficits e dívidas não são sempre a causa da inflação”. Nesse momento, o professor de Stanford faz uma observação crucial: “déficits e dívidas só são inflacionários se associados a expectativas de que possam não ser honrados”. Lara Resende admite o valor das expectativas e das instituições no seguinte trecho muito revelador. “Depois de muitas equações em busca da uma âncora para a inflação, Cochrane volta ao ponto de partida: tudo depende das expectativas, da confiança nas instituições”.
Para Lara Resende, um ajuste fiscal que interrompa o aumento da dívida e o crescimento da relação dívida pública/PIB exige a redução do juro para próximo da taxa de crescimento real da economia. Ele recomenda a criação de um Conselho Fiscal e Monetário Nacional – CFMN, com atribuição para definir metas fiscais e monetárias para um período de 4 a 5 anos.
As metas fiscais incluiriam racionalização da arrecadação e dos gastos. As metas de inflação seriam anunciadas junto com as metas para a taxa básica de juros. “O Banco Central se comprometeria a manter a taxa básica num intervalo entre a meta de inflação (3%) e a taxa de crescimento nominal potencial, ou seja, a meta da inflação somada ao crescimento real potencial, o que hoje seria em torno de 5,5% ao ano (3% de inflação mais 2,5% de crescimento)”.
Repercussões da Proposta de Lara Resende
A proposta de Lara Resende teve ampla repercussão em função da importância assumida pela questão do equilíbrio fiscal no debate público. Embora Lula III tenha anunciado um Arcabouço Fiscal destinado a manter sob controle o gasto público, o resultado foi forte expansão das despesas, e crescimento de 10 pontos percentuais da relação dívida pública/PIB, que alcançou 82,5%. A inflação foi mantida dentro da meta (4,26% em 2025), mas graças à elevadíssima taxa básica de juros (13,75%). O resultado primário do setor público se manteve negativo, com déficit primário de 0,43% do PIB. A taxa de crescimento do PIB foi de 2,29% em 2025, alcançada, em grande medida, por fortes estímulos ao consumo.
Esses dados produziram preocupação quanto aos possíveis rumos da política econômica do governo Lula IV. Seguirá o Presidente uma política de reformas estruturantes, em busca do equilíbrio fiscal – como ocorrido no mandato de Lula I? Ou continuará a política atual, de aumento do gasto público acima do crescimento da economia, que teve no Governo Dilma sua mais clara expressão? As dúvidas oscilam entre esses dois possíveis cenários ou em alguma alternativa intermediária.
‘Até o momento, o governo de Lula IV não deu sinais de que pretende mudar os rumos da política fiscal’
Até o momento, o governo de Lula IV não deu sinais de que pretende mudar os rumos da política fiscal. Em repetidas ocasiões o Presidente tem reiterado sua posição contrária a qualquer medida que posso retirar direitos assegurados às camadas de renda mais baixa da sociedade. Ao mesmo tempo, tem revelado interesse pela proposta de André Lara Resende, que considera possível combinar crescimento econômico sem redução das despesas públicas, mas com combate à chamada política de “juros absurdos”. Além dos questionamentos acima, apontados por Felipe Ohana, vejamos outras críticas à proposta de Lara Resende.
A proposta de Lara Resende e a estabilização incompleta
A criação de um novo Conselho Fiscal e Monetário Nacional (CFMN), com atribuição de fixar metas fiscais e monetárias para 4 ou 5 anos, teria duas desvantagens: enfraqueceria o Banco Central; e exigiria (no caso da fixação de metas fiscais) um nível de coordenação entre instituições irrealista (Ministério da Fazenda, Banco Central, Ministérios da Educação, da Saúde e outros); o alargamento temporal das metas (4 ou 5 anos) também carece de realismo.
A redução gradual da Selic em 12 meses, com piso de 3% e teto de 7,5%, tenderia a provocar instabilidade, tanto no câmbio, com forte desvalorização do Real, como nas Bolsas de Valores, com significativa queda.
Duas considerações adicionais.
Primeira. A prática de altas taxas de juros é um fenômeno recorrente na economia brasileira. Grande número de economistas – como assinalado anteriormente – atribui esse padrão ao elevado endividamento público, que aumenta a relação dívida/ PIB e eleva o risco de default. Entretanto, alguns economistas, além de Lara Resende, como Chico Lopes e Mônica de Bolle, têm outra visão do fenômeno.
Em paper de 2010 – A estabilização incompleta – Chico Lopes afirma o seguinte. “A taxa de juros é elevada devido à forma de atuação do Banco Central e a distorções estruturais que impedem o funcionamento adequado do regime de metas de inflação.” Ao reforçar essa interpretação, Lara Resende acrescenta. “Essas distorções não estão associadas a questões fiscais ou à avaliação de crédito do país”.
Segunda. Mônica de Bolle, de certa forma, se aproxima de Chico Lopes, mas por outros caminhos, como podemos ver a seguir. Mais de metade de nossa dívida é atrelada a juros de mercado pós fixados, o que dificulta coordenar política monetária e fiscal. O Plano Real eliminou muitos instrumentos de indexação, mas não todos. Isso é um problema até hoje. A âncora inicial do Plano Real foi cambial, o que tornou necessário o vínculo às Letras Financeiras do Tesouro (LFTs). Com a taxa de juros no patamar atual (13,75%) e com elevada dívida, é preciso encontrar uma solução. Um primeiro caminho seria o Tesouro parar de emitir LFTs, o que seria medida extrema. Um segundo seria fazer swaps, com troca de LFTs por outros papéis, o que exigiria complexa coordenação entre governo, empresas e financeiras.
Diante desse quadro, a conclusão de Monica de Bolle se distancia de Lara Resende em dois sentidos. Primeiro, ela é cética em relação à afirmação de que não há correlação entre endividamento e inflação. Segundo, juros altos e endividamento constituem um problema. Mas, o emprego está alto e a inflação, sob controle. A partir daí, vem sua pergunta crucial. Por que desmontar todo o sistema se ele tem aspectos benignos? Monica de Bolle parece se distanciar da visão de Lara Resende. Mas, ao mesmo tempo, não se aproxima dos que pensam que basta reduzir despesas. Para ela não basta.
‘A questão crucial diz respeito à possibilidade de Lula IV implementar um programa de ajuste capaz de reduzir despesas de forma significativa, resgatar a credibilidade dos agentes econômicos, criar condições para uma redução gradual dos juros e abrir caminho para um crescimento sustentável.’
A questão crucial diz respeito à possibilidade de Lula IV implementar um programa de ajuste capaz de reduzir despesas de forma significativa, resgatar a credibilidade dos agentes econômicos, criar condições para uma redução gradual dos juros e abrir caminho para um crescimento sustentável.
Alguns economistas, como Eduardo Gianetti, não excluem tal possibilidade. Lembram que em 2002, na véspera da primeira eleição de Lula, as expectativas eram sombrias: a bolsa caiu 20%, o dólar mais que duplicou, chegando a R$4, e a inflação se aproximava de dois dígitos. Lula I eleito, provocou reversão de expectativas: produziu superavit primário; manteve o sistema de Metas de inflação; a inflação convergiu para a meta; e o Brasil alcançou investment grade. Lula I foi um dos regimes fiscais mais robustos do pós-guerra.
‘É preciso convencer a população que “não há contradição entre ajuste fiscal e políticas sociais”. ‘
“O país tem um encontro marcado com o ajuste fiscal”, na visão de Gianetti. E as medidas necessárias devem ser implementadas logo no início, quando o governo detém elevado apoio popular e o Congresso – majoritariamente oposicionista – ainda não estará plenamente organizado. Reconhece que é preciso coragem para se afastar dos círculos mais radicais do PT. Mas seria a forma mais efetiva de “ganhar a batalha das expectativas”, fazer o juro cair e abrir espaço para políticas sociais. É preciso convencer a população que “não há contradição entre ajuste fiscal e políticas sociais”.
A pergunta óbvia é de onde virão os recursos. A resposta é conhecida: rever subsídios e regimes especiais de tributação; corrigir os benefícios sociais pela taxa de inflação, e desvinculá-los dos ganhos reais do salário mínimo; rever a destinação das emendas parlamentares; implementar reformas estruturantes que possibilitem superar a armadilha do atraso, resultante de gastos exagerados com previdência (12,7% do PIB) e com juros (10% do PIB), que totalizam 22% do PIB apenas nessas duas rubricas; e revisão constitucional que permita alterar gastos obrigatórios com saúde e educação ( queda na taxa de natalidade exige mudança na destinação de recursos).
Gianetti identifica três marcos na política fiscal das últimas décadas: Lei de Responsabilidade Fiscal; Teto de Gastos; e Novo Arcabouço Fiscal. Reconhece que esse último teve inicialmente propósitos positivos, mas foi-se deformando com o passar do tempo e hoje é uma peça desfigurada. Por essa razão, é importante que o atual governo não repita a experiência de Lula III.
Outros economistas – Samuel Pessoa, Marcos Lisboa, Marcos Mendes, Monsueto Meneses, Mônica de Bolle – com naturais diferenças de ênfase, consideram necessário um ajuste das contas públicas, com formato que guarda semelhança com as linhas gerais do proposto por Eduardo Gianetti. Argumentam que, na ausência dessas medidas, a economia poderia trilhar um caminho que, no limite, levaria a um quadro de estagflação.
Conclusão
A proposta de André Lara Resende – examinada por diversos economistas, inclusive os mencionados acima – tem sido objeto de críticas severas.
Primeiro, o argumento de que “o aumento da relação dívida/PIB tem um único motor: a absurda taxa de juros fixada pelo Banco Central” subestima o efeito do elevado endividamento e da relação dívida/PIB sobre a taxa básica de juros. Nesse sentido, fragiliza a prioridade do ajuste das contas públicas.
Segundo, a proposta implica, no plano institucional, a criação de um Conselho Fiscal e Monetário Nacional (CFMN), com atribuição de fixar a taxa básica de juros, o que retira poder do Banco Central. O Brasil vive momento de visível fragilidade institucional e a proposta de um CFMN poderia agravar esse quadro.
Terceiro, a redução da taxa básica de juros é elemento fundamental da proposta. Na situação atual da economia brasileira, os efeitos previsíveis seriam fuga de capitais, desvalorização do câmbio, aumento da taxa de inflação e queda do PIB.
Quarto, visões heterodoxas em geral dão certo quando o país se encontra à beira do caos, e os políticos passam a ver que uma queda da inflação renderia votos. Ainda não é essa a situação da economia brasileira. Entretanto, o reiterado adiamento de medidas concretas de controle do endividamento poderia levar a esse cenário.
Para evitar chegar a esse extremo, é recomendável implementar medidas de racionalização do gasto público, que contam com ampla aceitação nos quadros técnicos, mas não entre políticos. Dentre essas se incluem: propostas de emendas constitucionais (PECs) destinadas a reduzir gastos obrigatórios, inclusive nas áreas de saúde e educação; racionalização de programas sociais, como Bolsa Família e Benefício de Prestação Continuada (BPC), com eliminação de benefícios indevidos; desvinculação dos benefícios de programas sociais à correção do salário-mínimo; e redução gradual do percentual de correção do salário-mínimo relativo a aumento de produtividade.
‘O grande ponto de interrogação a respeito do ajuste da economia reside no próprio presidente. ‘
O grande ponto de interrogação a respeito do ajuste da economia reside no próprio presidente.
Para analistas situados à direita do espectro político, Lula IV não fará um ajuste capaz de ganhar a “batalha das expectativas”. Essa visão tem fundamentos concretos. O PT tem uma opção preferencial pelo gasto. “Gasto é vida” não traduz apenas a inconsequência econômica de Dilma, mas também o pensamento de segmento influente do partido. O Arcabouço Fiscal também resistiu a cortar gastos, fez a relação dívida /PIB avançar 11 pontos e chegar a 82,1% do PIB. Não são argumentos desprezíveis.
Para analistas com uma visão de centro, o tempo do Presidente continuará diferente do tempo do mercado. Ou seja, Lula IV vai demorar a optar por medidas defendidas pela maioria dos economistas de corte liberal e demandadas pelos agentes econômicos. Mas, ao final, deverá optar por um ajuste capaz de evitar o caminho da estagflação. O timing dessa opção é crucial.
O argumento final deste artigo é que Lula IV não deverá esquecer Lula I. Esse demonstrou independência em relação ao partido, realismo econômico e teve êxito indiscutível. Em contraste, Lula III foi eleito com o decisivo apoio do centro, mas governou apenas para o PT e quase foi derrotado nas urnas. Este artigo acredita no instinto de sobrevivência política do presidente e em sua aspiração de entrar para a História. Esses traços de personalidade, aliados ao risco potencial de estagflação, poderão produzir um ajuste fiscal que abra espaço para a retomada do crescimento com inclusão social.
Sergio Abreu e Lima Florêncio é colunista da Interesse Nacional, economista, diplomata e professor de história da política externa brasileira no Instituto Rio Branco. Foi embaixador do Brasil no México, no Equador e membro da delegação brasileira permanente em Genebra.
Artigos e comentários de autores convidados não refletem, necessariamente, a opinião da revista Interesse Nacional